Domain 3sitzer.de kaufen?
Wir ziehen mit dem Projekt
3sitzer.de um.
Sind Sie am Kauf der Domain
3sitzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3sitzer.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
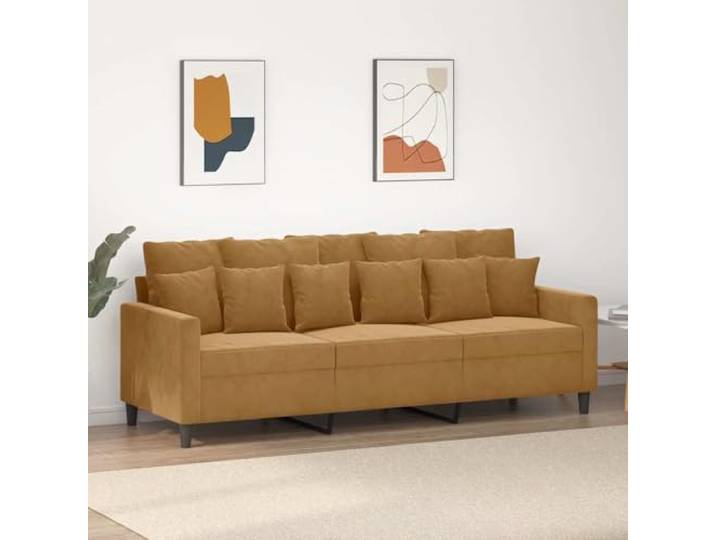
HEFZGDB 3-Sitzer-Sofa Braun 180 cm Samt Stoff Bezug Metallgestell Wohnzimmer Sitzgruppe Polstermöbel Gemütlich Modern Elegant Langlebig BequemHEFZGDB 3-Sitzer-Sofa Braun 180 cm Samt Stoff Bezug Metallgestell Wohnzimmer Sitzgruppe Polstermöbel Gemütlich Modern Elegant Langlebig Bequem. Der weiche Samtbezug verleiht diesem Sofa eine luxuriöse Haptik und sorgt für ein angenehmes Sitzerlebnis. Das robuste Metallgestell garantiert langfristige Stabilität und eine zuverlässige Nutzung des Sofas. Dank der dick gepolsterten Sitzflächen und Rückenkissen bietet das Sofa außergewöhnlichen Komfort für den täglichen Gebrauch. Das schlichte, moderne Design macht das Sofa zu einem ästhetischen Blickfang in jedem Wohnbereich. Mit einer Sitzfläche von 180 cm bietet das Sofa ausreichend Platz für drei Personen und verschiedene Aktivitäten. Farbe:Braun351,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
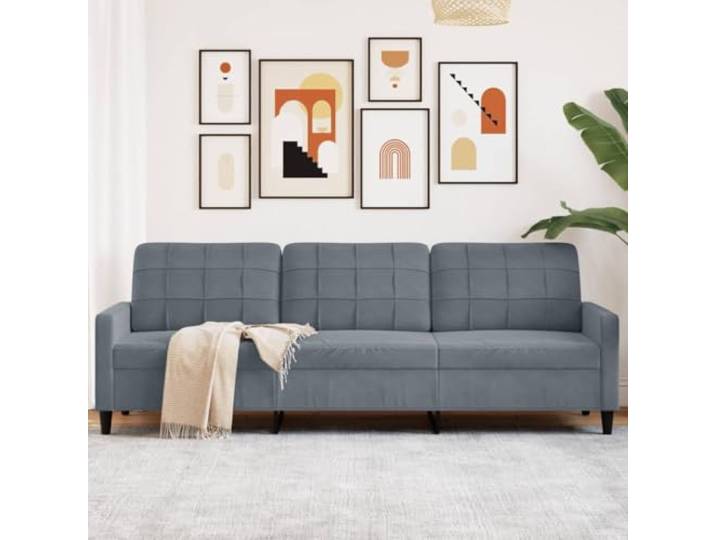
HEFZGDB Dunkelgraues 3-Sitzer-Sofa 210 cm Samt Stoffbezug Modernes Wohnzimmer Sofa Bequem Polstermöbel Metallgestell Robust Gemütlich EntspannenHEFZGDB Dunkelgraues 3-Sitzer-Sofa 210 cm Samt Stoffbezug Modernes Wohnzimmer Sofa Bequem Polstermöbel Metallgestell Robust Gemütlich Entspannen. Weicher Samtbezug für ein angenehmes Hautgefühl und hohen Sitzkomfort. Robustes Metallgestell sorgt für langfristige Stabilität und Langlebigkeit. Dicke Polsterung an Sitzflächen, Armlehnen und Rückenkissen für entspanntes Sitzen. Schlichtes, modernes Design verleiht jedem Raum einen ästhetischen Akzent. Großzügige Sitzfläche bietet viel Platz für Geselligkeit und Entspannung. Farbe:Dunkelgrau321,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Wolfgang: Gemütlich war es nieGemütlich war es nie , Erinnerungen eines Skeptikers , > , Erscheinungsjahr: 20250422, Autoren: Herles, Wolfgang, Seitenzahl/Blattzahl: 101, Keyword: Anatomie der Macht; Autobiografie eines Journalisten; Begegnungen mit Prominenten; Bill Gates; Einfluss der Medien; Globalisierung; Medienkritik; Steve Jobs; Wolfgang Herles; ZDF-Journalist; Zeitg; persönliche Erfahrungen im Journalismus; politische Berichterstattung, Fachschema: Erinnerung / Journalistik, Medien, Fachkategorie: Biografischer Roman, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 21, Gewicht: 634, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
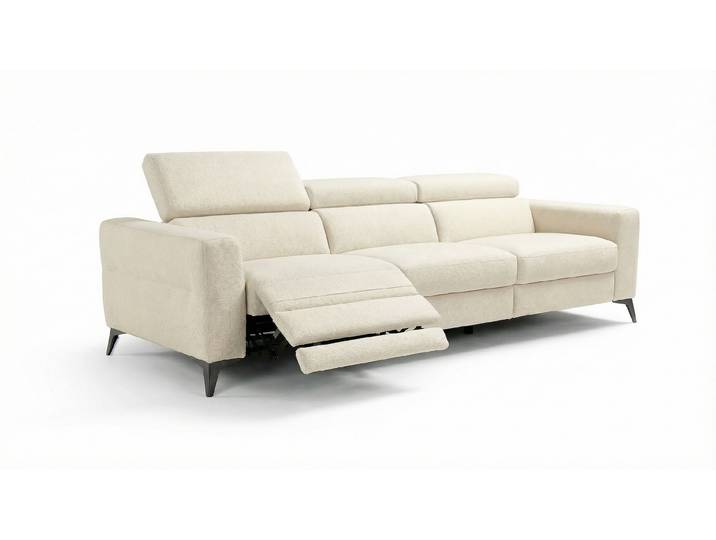
3 Sitzer Sofa XXL LONATO Stoff Stoffsofa Sofa 3sitzer Couch gemütlich3 Sitzer Sofa XXL LONATO Stoff Stoffsofa Sofa 3sitzer Couch gemütlich. Das 3 Sitzer Sofa XXL LONATO überzeugt als großzügiges Familien-Stoffsofa mit elektrischer Relaxfunktion an allen drei Sitzplätzen für individuelle Entspannungskomfort auf Knopfdruck für jeden Sitzenden. Die hochwertige Textilpolsterung verleiht dem großen 3-Sitzer-Sofa eine wohnliche Wärme und einladende Haptik, die Räume ruhiger und weicher wirken lässt – atmungsaktiv und angenehm in jeder Jahreszeit. Die stufenweise verstellbaren Kopfstützen ermöglichen feinste Justierung für optimale Nackenstütze, wobei die schrittweise Verstellung präzisere Einstellung erlaubt als einfache Klapp-Mechaniken klassischer Stoffsofas. Alle drei Sitzplätze verfügen über vollständige elektrische Verstellbarkeit von Rückenlehne und weit ausfahrender Fußstütze – jedes Familienmitglied steuert seine Wohlfühlposition völlig unabhängig. Die fließende Formgebung ohne harte Kanten kommt im Stoff besonders zur Geltung: Wo Leder Konturen scharf zeichnen würde, mildert das hochwertige Gewebe die Übergänge und schmiegt sich geschmeidig an die organischen Rundungen. Die schlanken Metallfüße bilden einen spannenden Kontrast zum weichen XXL-Texilkörper und verleihen dem großen Sofa eine überraschend leichte, filigrane Bodenfreiheit. Erleben Sie textile Großzügigkeit und elektrischen Familienkomfort mit diesem hochwertigen XXL-Stoffsofa. Breite: 277 cm Tiefe: 109 cm Höhe: 77 cm Sitzhöhe: 57 cm Sitztiefe:44 cm Material:Stoff, Mikrofaser Stil:Modern4469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
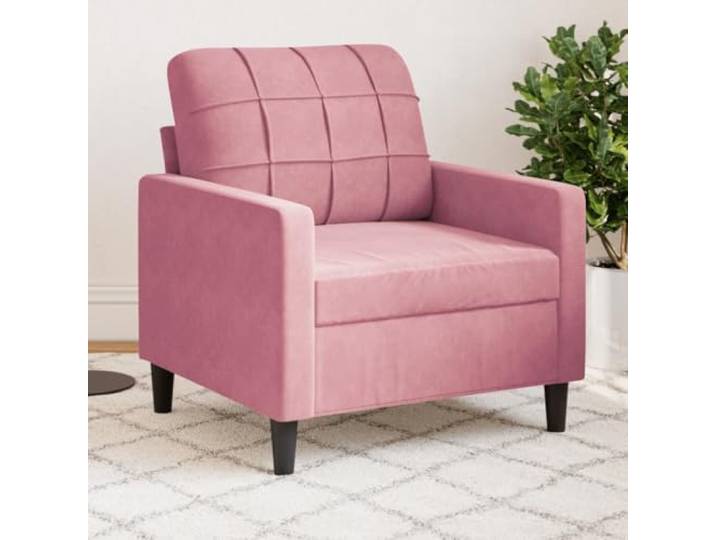
HEFZGDB Rosa Samt Sessel 60 cm Bequem Sitzmöbel Entspannung Lesestuhl Metallgestell Sofa gemütlich Wohnzimmer modern Design weich KomfortHEFZGDB Rosa Samt Sessel 60 cm Bequem Sitzmöbel Entspannung Lesestuhl Metallgestell Sofa gemütlich Wohnzimmer modern Design weich Komfort. Der Sessel besteht aus weichem Samtstoff, der eine angenehme Haptik bietet und für lang anhaltenden Sitzkomfort sorgt. Das robuste Metallgestell gewährleistet eine stabile und langlebige Konstruktion, die für den täglichen Gebrauch geeignet ist. Durch die dick gepolsterten Sitzflächen, Armlehnen und Rückenkissen bietet der Sessel ein entspannendes und unterstützendes Sitzerlebnis. Das schlichte und moderne Design des Sessels verleiht jedem Raum einen stilvollen Akzent und passt sich verschiedenen Einrichtungsstilen an. Der Sessel eignet sich ideal für Aktivitäten wie Lesen, Fernsehen oder Entspannen und schafft eine gemütliche Atmosphäre in Ihrem Zuhause. Farbe:Rosa190,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB 3-Sitzer-Sofa Braun 180 cm Samt Stoff Bezug Metallgestell Wohnzimmer Sitzgruppe Polstermöbel Gemütlich Modern Elegant Langlebig BequemHEFZGDB 3-Sitzer-Sofa Braun 180 cm Samt Stoff Bezug Metallgestell Wohnzimmer Sitzgruppe Polstermöbel Gemütlich Modern Elegant Langlebig Bequem. Der weiche Samtbezug verleiht diesem Sofa eine luxuriöse Haptik und sorgt für ein angenehmes Sitzerlebnis. Das robuste Metallgestell garantiert langfristige Stabilität und eine zuverlässige Nutzung des Sofas. Dank der dick gepolsterten Sitzflächen und Rückenkissen bietet das Sofa außergewöhnlichen Komfort für den täglichen Gebrauch. Das schlichte, moderne Design macht das Sofa zu einem ästhetischen Blickfang in jedem Wohnbereich. Mit einer Sitzfläche von 180 cm bietet das Sofa ausreichend Platz für drei Personen und verschiedene Aktivitäten. Farbe:Braun351,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Dunkelgraues 3-Sitzer-Sofa 210 cm Samt Stoffbezug Modernes Wohnzimmer Sofa Bequem Polstermöbel Metallgestell Robust Gemütlich EntspannenHEFZGDB Dunkelgraues 3-Sitzer-Sofa 210 cm Samt Stoffbezug Modernes Wohnzimmer Sofa Bequem Polstermöbel Metallgestell Robust Gemütlich Entspannen. Weicher Samtbezug für ein angenehmes Hautgefühl und hohen Sitzkomfort. Robustes Metallgestell sorgt für langfristige Stabilität und Langlebigkeit. Dicke Polsterung an Sitzflächen, Armlehnen und Rückenkissen für entspanntes Sitzen. Schlichtes, modernes Design verleiht jedem Raum einen ästhetischen Akzent. Großzügige Sitzfläche bietet viel Platz für Geselligkeit und Entspannung. Farbe:Dunkelgrau321,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Herles, Wolfgang: Gemütlich war es nieGemütlich war es nie , Erinnerungen eines Skeptikers , > , Erscheinungsjahr: 20250422, Autoren: Herles, Wolfgang, Seitenzahl/Blattzahl: 101, Keyword: Anatomie der Macht; Autobiografie eines Journalisten; Begegnungen mit Prominenten; Bill Gates; Einfluss der Medien; Globalisierung; Medienkritik; Steve Jobs; Wolfgang Herles; ZDF-Journalist; Zeitg; persönliche Erfahrungen im Journalismus; politische Berichterstattung, Fachschema: Erinnerung / Journalistik, Medien, Fachkategorie: Biografischer Roman, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 21, Gewicht: 634, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 Sitzer Sofa XXL LONATO Stoff Stoffsofa Sofa 3sitzer Couch gemütlich3 Sitzer Sofa XXL LONATO Stoff Stoffsofa Sofa 3sitzer Couch gemütlich. Das 3 Sitzer Sofa XXL LONATO überzeugt als großzügiges Familien-Stoffsofa mit elektrischer Relaxfunktion an allen drei Sitzplätzen für individuelle Entspannungskomfort auf Knopfdruck für jeden Sitzenden. Die hochwertige Textilpolsterung verleiht dem großen 3-Sitzer-Sofa eine wohnliche Wärme und einladende Haptik, die Räume ruhiger und weicher wirken lässt – atmungsaktiv und angenehm in jeder Jahreszeit. Die stufenweise verstellbaren Kopfstützen ermöglichen feinste Justierung für optimale Nackenstütze, wobei die schrittweise Verstellung präzisere Einstellung erlaubt als einfache Klapp-Mechaniken klassischer Stoffsofas. Alle drei Sitzplätze verfügen über vollständige elektrische Verstellbarkeit von Rückenlehne und weit ausfahrender Fußstütze – jedes Familienmitglied steuert seine Wohlfühlposition völlig unabhängig. Die fließende Formgebung ohne harte Kanten kommt im Stoff besonders zur Geltung: Wo Leder Konturen scharf zeichnen würde, mildert das hochwertige Gewebe die Übergänge und schmiegt sich geschmeidig an die organischen Rundungen. Die schlanken Metallfüße bilden einen spannenden Kontrast zum weichen XXL-Texilkörper und verleihen dem großen Sofa eine überraschend leichte, filigrane Bodenfreiheit. Erleben Sie textile Großzügigkeit und elektrischen Familienkomfort mit diesem hochwertigen XXL-Stoffsofa. Breite: 277 cm Tiefe: 109 cm Höhe: 77 cm Sitzhöhe: 57 cm Sitztiefe:44 cm Material:Stoff, Mikrofaser Stil:Modern4469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 Sitzer Sofa XXL LONATO Stoff Stoffsofa Sofa 3sitzer Couch gemütlich3 Sitzer Sofa XXL LONATO Stoff Stoffsofa Sofa 3sitzer Couch gemütlich. Das 3 Sitzer Sofa XXL LONATO überzeugt als großzügiges Familien-Stoffsofa mit elektrischer Relaxfunktion an allen drei Sitzplätzen für individuelle Entspannungskomfort auf Knopfdruck für jeden Sitzenden. Die hochwertige Textilpolsterung verleiht dem großen 3-Sitzer-Sofa eine wohnliche Wärme und einladende Haptik, die Räume ruhiger und weicher wirken lässt – atmungsaktiv und angenehm in jeder Jahreszeit. Die stufenweise verstellbaren Kopfstützen ermöglichen feinste Justierung für optimale Nackenstütze, wobei die schrittweise Verstellung präzisere Einstellung erlaubt als einfache Klapp-Mechaniken klassischer Stoffsofas. Alle drei Sitzplätze verfügen über vollständige elektrische Verstellbarkeit von Rückenlehne und weit ausfahrender Fußstütze – jedes Familienmitglied steuert seine Wohlfühlposition völlig unabhängig. Die fließende Formgebung ohne harte Kanten kommt im Stoff besonders zur Geltung: Wo Leder Konturen scharf zeichnen würde, mildert das hochwertige Gewebe die Übergänge und schmiegt sich geschmeidig an die organischen Rundungen. Die schlanken Metallfüße bilden einen spannenden Kontrast zum weichen XXL-Texilkörper und verleihen dem großen Sofa eine überraschend leichte, filigrane Bodenfreiheit. Erleben Sie textile Großzügigkeit und elektrischen Familienkomfort mit diesem hochwertigen XXL-Stoffsofa. Breite: 277 cm Tiefe: 109 cm Höhe: 77 cm Sitzhöhe: 57 cm Sitztiefe:44 cm Material:Stoff, Mikrofaser Stil:Modern4469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.